Warum Speicherlösungen zum entscheidenden Faktor für KI-Infrastrukturen werden
Laut einer am 15. September 2026 veröffentlichten Marktanalyse wird der globale Markt für Computerspeichergeräte und Server auf ein Volumen von 121,12 Milliarden US-Dollar taxiert.
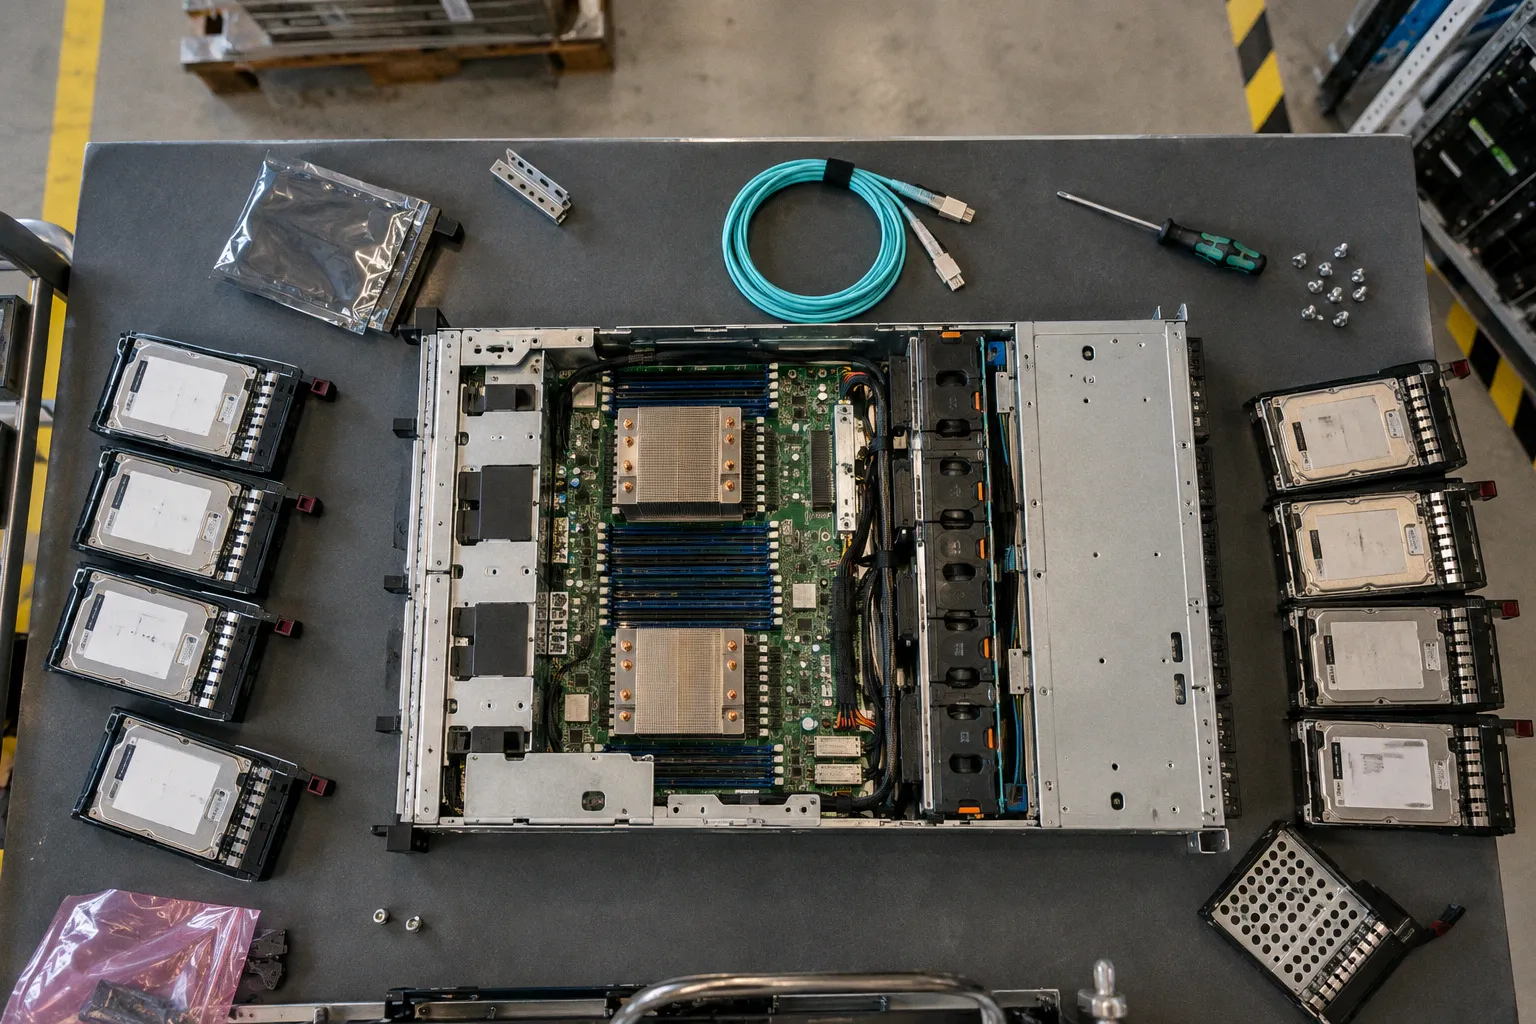
Speicher wird zum Flaschenhals der KI-Infrastruktur
Wie openPR.com unter Berufung auf die zugrunde liegende Studie meldet, sehen die befragten Unternehmen Speicher als kritische Ressource im Kontext Künstlicher Intelligenz. Für IT-Verantwortliche und Systemarchitekten verschiebt sich damit die Investitionspriorität: weg von reiner GPU-Skalierung, hin zu einer ausgewogenen Speicherstrategie.
Parameter der Nachfrage
Die Studie von Seagate wertete über 2.700 Entscheidungsträger in sieben Märkten aus. Ergebnis: 99 Prozent erwarten steigenden Speicherbedarf durch KI innerhalb der nächsten drei Jahre. 70 Prozent der Befragten kalkulieren mit einer Zunahme von mindestens 26 Prozent, 32 Prozent rechnen mit einem Anstieg über 50 Prozent. Nur 38 Prozent stufen ihre Organisation als vollständig vorbereitet auf die langfristigen Datenanforderungen ein, obwohl 83 Prozent sich selbst als ganz oder überwiegend vorbereitet bezeichnen.
Die IDC-Erhebung im Auftrag von WD liefert korrespondierende Werte auf Basis von 763 IT- und Business-Entscheidern in sieben Ländern: 94,7 Prozent speichern aufgrund von KI und generativer KI in den letzten zwölf Monaten mehr Daten. 61 Prozent verzeichneten ein jährliches Wachstum von mindestens 25 Prozent. 74 Prozent erwarten in den nächsten drei Jahren ein Volumenwachstum von 25 Prozent oder mehr. Die Differenz zwischen 99 und 74 Prozent erklärt sich durch unterschiedliche Schwellenwerte – Seagate zählt jede Erwartung, WD erst ab 25 Prozent Steigerung.
Verschiebung der Tier-Architektur
Die Retention-Parameter verändern sich messbar. 74,3 Prozent der Befragten halten Daten länger vor. 75,9 Prozent holen zunehmend Volumen aus dem Cold-Tier in den aktiven Zugriff zurück. 96 Prozent erwarten schnellere Archivabfragen für KI-Inferenz und Retrieval-Augmented-Generation-Workloads. 74,6 Prozent der Unternehmensdaten liegen heute bereits in Warm-, Cool- oder Cold-Tiers. Mehr als 60 Prozent der Data-Lake-Kapazität ist kalt oder wird selten abgerufen. Wird historisches Material für Inferenz zurückgespielt, verschwimmt die Trennlinie zwischen aktivem und archiviertem Bestand, die bisherige Tiering-Politik wird unzureichend.
Budgetverteilung und Reihenfolge der Engpässe
Die Seagate-Studie ordnet die Engpässe nach Häufigkeit der Nennung: Datenqualität und -bereitschaft 53 Prozent, Speicherinfrastruktur 43 Prozent, Compute-Verfügbarkeit 27 Prozent, Energieengpässe 24 Prozent. Die Ausgabenprioritäten liegen bei Security und Compliance (44 Prozent), Datenmanagement und Governance (43 Prozent) sowie KI-/GPU-Infrastruktur und Speicherhardware-Refresh mit jeweils 39 Prozent. Damit rückt Speicher gleichauf mit der GPU-Beschaffung in die Investitionsplanung.
Was zu prüfen ist
Drei Kennzahlen stehen im Vordergrund. Erstens: Wachstumsrate der produktiven Datensätze gegenüber der Brutto-Speicherkapazität. Zweitens: Anteil der Tier-1-Kapazität im Verhältnis zu Warm- und Cold-Tier-Volumen. Drittens: Wiederherstellungszeit (RTO) und Abrufzeit (RTO/RPO) für archivierte Daten unter RAG-Last. Werden diese drei Parameter quartalsweise gemessen, lässt sich ableiten, ob die Speicherstrategie mit dem KI-Datenwachstum skaliert. Bei einer Lücke zwischen Tier-1-Bedarf und verfügbarem Throughput ist der Hardware-Refresh-Zyklus zu verkürzen – nicht die Compute-Seite.